


相关见解
- 中国人工智能(AI)硬件:估值调整后更具吸引力02 Oct 2026
- 全球科技:代理式人工智能浪潮01 Oct 2026
- 拉锯战07 Sep 2026
美国与伊朗的紧张形势呈现结构性特征。美伊持续长期冲突的可能性大幅增加。两国签署的谅解备忘录于7月破裂,紧张局势在8月和9月再度升级。因此,霍尔木兹海峡的航运流量一度再次陷入停摆。自此之后,任何外交斡旋均未见成效,尤其是美伊似乎在核武问题上陷入了僵局。原油市场亦反应上述发展,布兰特原油价格已从7月的低位反弹,目前徘徊在每桶100美元附近。虽然中东地区正积极将部份能源出口改道至阿曼湾和曼德海峡,但整体运输量仍低于战前水平,同时运输成本(包括运输费、保险费和船对船转运费)仍居高不下。因此,尽管改道措施可能有助缓和霍尔木兹海峡航受阻影响,但星展集团认为油价可能处于高位更长一段时间。
对利率有什么影响?能源价格处于高位更长时间所带来的后果,显然是通胀再次上升的风险,并导致市场重新计入更多加息。今年以来,市场对美国联储局政策的预期波动剧烈。年初市场普遍预期联储局将继续减息,但美伊冲突(及其后续升级)的爆发,使市场态度急剧转变,鹰派色彩浓厚。因此,联储局在9月的联邦公开市场委员会(FOMC)会议,为三年来首次加息,将政策利率上调25个基点。截至10月6日,市场预期联储局在今年12月将再次加息25个基点,且明年1月再次加息的可能性超过40%。受利率预期转变的影响,国债收益率也大幅上升。美国10年期国债收益率已突破5.3%,创24年来新高。因此,截至10月6日,金价从8月下旬的高位每盎司4,657美元下跌至4,128 美元。
图 1:利率上升持续压抑黄金价格表现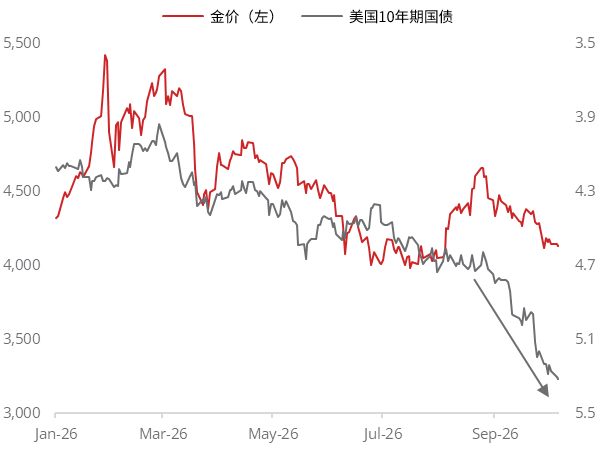
数据源:彭博,星展集团
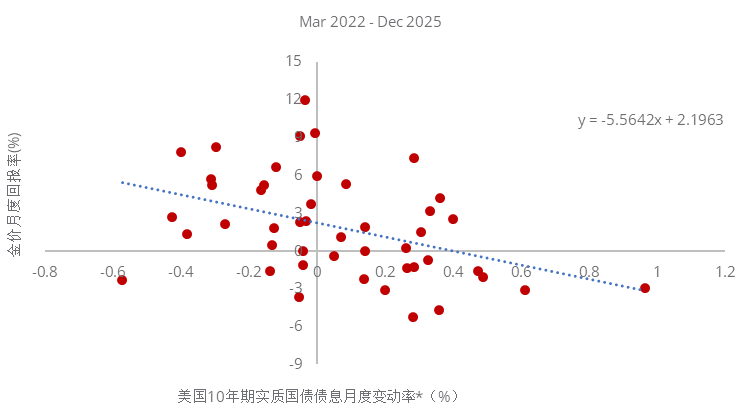
收益率上升环境下的一丝曙光。不可否认,目前的利率环境对黄金的短期前景构成压力。然而,收益率上升的影响可能小于预期。星展集团分析每月黄金回报率与美国实质利率变动(以美国10年期抗通胀债券收益率作为代表)之间的关系,发现从2003年1月至2022年2月期间,实质利率每上升1%,黄金月度回报率便会下降11.2%。然而,从2022年3月至2025年12月期间,实质利率每上升1%,黄金月度回报率仅下降5.6%。换句话说,目前黄金回报率对实质利率上升的敏感度,仅有俄乌战争爆发前的一半。
图 2:黄金对收益率上升的敏感度降低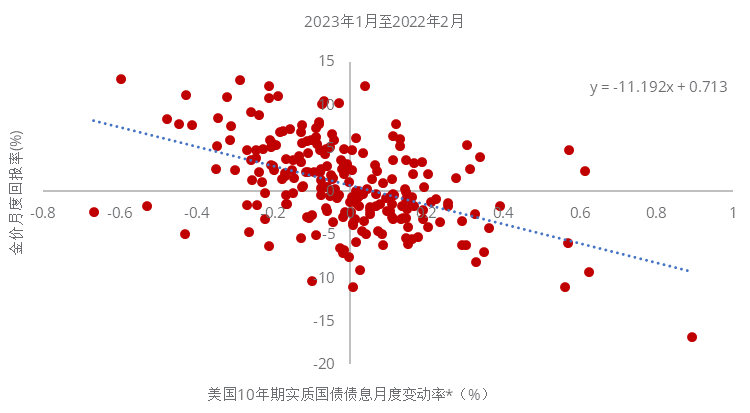
数据源:彭博,星展集团
*美国10年期抗通胀债券收益率
为什么黄金现在更具韧性?原因有二。首先,西方国家在2022年冻结俄罗斯外汇储备,加剧了部份国家央行储备多元化的动力;这显著有利黄金,因为黄金不存在交易对手风险。在俄乌战争后的三年,部份国家央行的年均黄金购买量超过1,000吨,是十年前平均的两倍多。其次,全球系统性赤字支出和不断增长的主权债务,已缓慢但持续地削弱了市场对全球金融体系的信心。在此背景下,黄金具备抗法定货币贬值的特性,日益成为投资者投资组合的“保险”。这些利好因素可望持续强化黄金的长期投资价值;进而有助于抵消部份收益率上升带来的影响。
目前通胀处于可控的情况。除了黄金对收益率上升的韧性日益增强之外,黄金投资者亦可以稍感安心,因为目前美国通胀仍然维持受控。尽管7月和8月能源价格持续上升,但美国8月的消费者物价指数(CPI)和PCE通胀率均保持稳定;按年上升率维持在3.4%,与上月持平。核心通胀率也类似,与7月相比保持稳定或略有下降。假设美伊冲突不再进一步恶化,星展集团仍然认为美国通胀将保持在可控的水平,联储局的任何加息都将是小幅的政策调整,而非全面的加息周期。关于星展集团认为政策利率上升空间有限的原因,请参阅报告:固定收益策略 – 美国10年期国债收益率来到5%,接下来怎麼辦?
图 3:尽管能源价格上升,但美国通胀率却出乎意料地企稳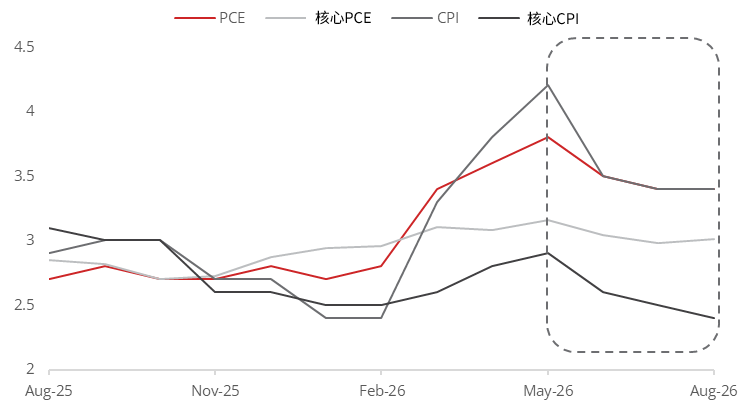
数据源:彭博,星展集团
调整黄金目标价。由于中东地区持续的地缘政治冲突以及能源价格可能处于高位更长一段时间,星展集团将未来12个月10年期美国国债收益率预测从4.5%至4.65%上调至5.1%至5.2%;同时,由于第3季ETF资金流入大幅增加,将季度投资需求预期从600吨下调至350吨;因此,调整未来四季黄金目标价格预测:2026年第4季黄金目标价为每盎司4,800美元,2027年第1季为5,000美元,2027年第2季为5,300美元,2027年第3季为5,600美元。星展集团仍然看好黄金,但由于美伊冲突可能持续较长时间,短期内金价上升空间可能低于原本预期。
对投资者的意义。尽管调整黄金目标价,但星展集团仍然坚信黄金的长期潜力,随着地缘政治日益分裂和债务可持续性问题升温,黄金作为资产配置避险工具的角色将日益重要。对于尚未持有黄金的投资者而言,目前的价格提供了具吸引力的入市时机。对于已经配置黄金的投资者,则建议继续持仓,并根据个人风险承受能力和投资目标适时进行再平衡。
•本信息并不构成或形成关于认购或达成任何交易的任何要约、推荐、邀请或招揽,本信息并不意图(亦不许可)向公众作出关于认购或达成任何交易的要约,亦不应被视为如此。本信息无意提供会计、法律或税务意见或投资推荐,也不应被当作该等意见或推荐而加以依赖,读者不应以本信息来代替自己的判断,而应获取独立的法律或财务意见。星展银行及其关联公司或附属机构并不作为顾问行事,亦不就任何财务后果或其他后果承担任何受托人义务或责任。
•本信息并未考虑任何特定人士的特定投资目标、财务状况或特定需求。在进行本信息提及的任何交易或决定购买本信息所提及的任何产品前,读者应采取措施确保其理解该交易并基于读者自身的目标和情况对该交易的适当性作出独立评估。特别是,读者应当阅读所有与产品相关的文件(包括但不限于产品说明书、发售文件或其他类似的或相应的要约或发行文件,视情形而定),并考虑向财务或其他专业顾问寻求意见或进行读者认为需要或适当的独立调查。如读者选择不采取上述措施,读者应谨慎考虑本信息所提及的产品是否适合其自身。
•本信息所包含的信息和意见是从星展银行认为可靠的来源获得,星展银行、其关联公司或附属机构并不因发表及/或分发本信息而为任何特定用途就其充分性、完整性、准确性或及时性作出任何陈述和保证。投资有风险,投资的亏损风险可能是重大的,并可能导致本金亏损。所有的意见和预测均可能会发生变化,而不会另行通知。任何过往的表现、预期、预测、或对于结果的模拟,并不能作为任何投资未来或可能表现的必然指标。星展银行、其关联公司或附属机构并不保证本信息中提及的任何证券的信用评级在任何特定期间内维持有效,亦不保证该等评级将来不会被修改、中止或取消(如有关信用评级机构依其判断认为形势使然)。任何产品的价值和该产品的收益可能会上升也可能会下跌。此外,股票价格是波动的,有时可能会剧烈波动。股票价格可能上涨也可能下跌,并可能变得毫无价值。股票买卖的结果可能是亏损而非盈利。外汇交易有风险。读者应注意汇率的波动可能会导致货币兑换损失。星展银行、其关联公司或附属机构并不就任何因使用或依赖本信息或其内容而产生的或与之相关的任何直接、间接或后果性的损失或损害承担任何责任。
•星展银行、其关联公司或附属机构,其各自的董事及/或员工可能在本信息中所提及的产品中持有头寸或其他利益,并可能就本信息中提及的产品进行交易。星展银行、其关联公司或附属机构可能和产品的提供者有联盟或其他合同安排,以推广或销售其产品。如星展银行的任何关联公司是产品提供者,该关联公司可能会从投资者处收取费用。此外,受制于监管审批,星展银行、其关联公司或附属机构,其各自的董事及/或员工亦可能为(或寻求为)该等服务提供者提供经纪、投资银行和其他银行或金融服务。
•本信息所载的信息并无意分发给在任何司法辖区或国家的任何人士或实体或供其使用(如该等传发或使用违反该等司法辖区或国家的法律或法规)。
相关见解
- 中国人工智能(AI)硬件:估值调整后更具吸引力02 Oct 2026
- 全球科技:代理式人工智能浪潮01 Oct 2026
- 拉锯战07 Sep 2026
相关见解
- 中国人工智能(AI)硬件:估值调整后更具吸引力02 Oct 2026
- 全球科技:代理式人工智能浪潮01 Oct 2026
- 拉锯战07 Sep 2026

- 支持IPv6访问 |
- 沪ICP备15020237号-2