


相关见解
- 黄金:价值重估03 Oct 2026
- 中国人工智能(AI)硬件:估值调整后更具吸引力02 Oct 2026
- 拉锯战07 Sep 2026
Meta的Muse令代理式AI(Agentic AI)重新成为消费科技行业的焦点。这并非因为它是第一个推出的AI代理,而是它是其中一个最清晰的早期尝试,旨在让一般用户而非开发者也能使用代理式AI。Muse推出仅两周,已跃升至美国iPhone免费App排名榜第一,并在约两周内录得超过250万次下载。虽然这尚不足以证明用户会持续使用、完成交易或实现盈利,但其强劲的分发表现仍是一个不容忽视的讯号。
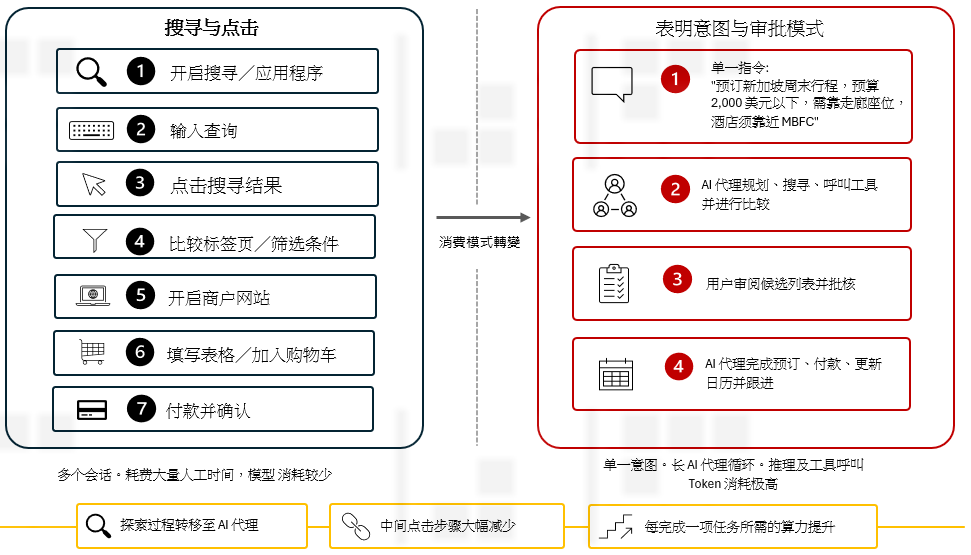
重塑信息探索经济学。与聊天机器人不同,Muse的设计理念是透过工具和连接器完成多步骤任务,而不仅仅是回复答案。它可以帮助用户透过实时航班库存预订行程、在Shopify和PayPal购物、填写表格,甚至拨打电话。背后的逻辑显而易见:接口正在从“搜寻与点击”转变为“表达意图和确认”。消费者的决策点或许将从搜寻页面、网上平台和品牌App转移到AI代理。这将削弱了主要依靠控制浏览、信息探索和广告版位来创造价值的企业,同时提高了结构化商品数据、实时供应情况、支付、履约、客户服务和身分验证存取能力的重要性。
图 1:消费行为从“搜寻与点击”转变为“表达意图和确认"
数据源:彭博、DBS
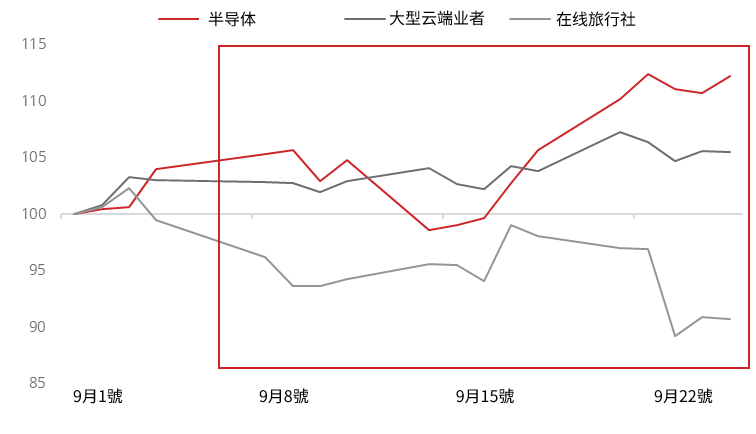
图 2:Muse推出以来,半导体和硬件行业表现稳健
数据源:彭博、DBS
限制因素依然存在。亚马逊禁止Muse在其网站上进行购物,正清楚反映出相关限制。代理式商务不会成为一个完全开放、任由 AI代理自由运作的网络生态,而是会受到商户授权、身份认证、支付验证、平台规则、防欺诈措施及责任归属等因素所塑造。较可能出现的结果,是由API、连接器及交易基础设施组成的协商式生态,令旅游、零售及比价平台所受到较大影响。如果AI代理成为主要的信息探索入口,在线旅行社(OTA)、网上平台及零售商可能面临流量减少的风险。不过,拥有稀缺商品库存、客户服务及结账能力的平台,仍然会参与交易流程。较值得关注的是那些同时具备分发能力(能接触每一位用户)、专有数据、日益广泛的区域接受度、支付及商户网络的平台。Meta正尝试将其社交网络及广告版位转化为捕捉用户意图的入口。腾讯及阿里巴巴在亚洲亦拥有类似的战略资产,包括庞大的消费者生态系统、内置支付功能及广泛的商户关系。
图 3:腾讯与阿里巴巴拥有相似的策略资产,足以受惠于代理浪潮
关键能力 | Meta | 腾讯 | 阿里巴巴 |
主要平台 | Facebook、Instagram、WhatsApp | 微信 (整合超级应用) | 淘宝/天猫 |
用户规模 | >36 亿 (家庭日常活跃族群) | >14 亿 (每月活跃用户) | >12 亿 (年度活跃消费者) |
支付系统 | 发展中 (Marketplace和Stripe) | 微信支付 | 支付宝 |
讯息网络 | WhatsApp | 微信 | 相对较弱 |
云端基础设施 | 自建 | 腾讯云 | 阿里云 (中国市场的领先者) |
AI模型 | Muse Spark | 混元 | 通义千问 |
数据优势 | 社群、讯息和视觉 | 行为数据 | 交易数据 |
数据源:各公司, DBS
基础设施带来的正面讯号极具建设性。与单一聊天相比,多步骤代理消耗更多运算资源,涵盖规划、工具使用、检索、验证、记忆和重试。推理价格下跌可能会使这些工作流程更具经济效益,从而带动整体词元和总用量飙升(呈现杰文斯悖论式的结果)。
图 4:自主式AI在执行相同任务时会消耗显著更多的词元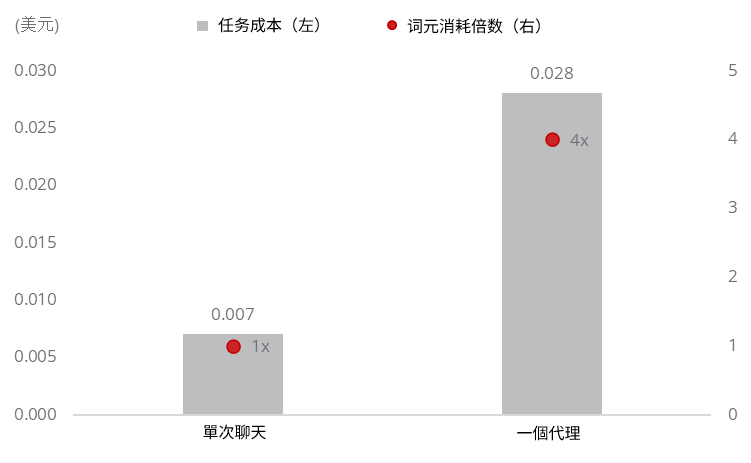
数据源:Anthropic(2025年6月),2mind, DBS
对投资者而言,最直接的投资布局在使代理发挥作用的赋能者:常见的推理、CPU、网络、内存、电力、数据中心、支付、身分识别、结构化目录以及商家赋能工具。受影响最大的企业则是那些依赖拥有点击路径,却缺乏差异化库存、专有数据或履约能力的企业。
Muse尚处于早期阶段,相关的验证指数是活跃用户、重复任务完成率、转换率、支付金额、商家经济效益以及诈欺比率,而不仅仅是下载量。然而,发展方向非常明确:代理可以将需求与意图集中在超级应用层,并将价值转移至支持其行动的芯片、基础设施与交易轨道。
•本信息并不构成或形成关于认购或达成任何交易的任何要约、推荐、邀请或招揽,本信息并不意图(亦不许可)向公众作出关于认购或达成任何交易的要约,亦不应被视为如此。本信息无意提供会计、法律或税务意见或投资推荐,也不应被当作该等意见或推荐而加以依赖,读者不应以本信息来代替自己的判断,而应获取独立的法律或财务意见。星展银行及其关联公司或附属机构并不作为顾问行事,亦不就任何财务后果或其他后果承担任何受托人义务或责任。
•本信息并未考虑任何特定人士的特定投资目标、财务状况或特定需求。在进行本信息提及的任何交易或决定购买本信息所提及的任何产品前,读者应采取措施确保其理解该交易并基于读者自身的目标和情况对该交易的适当性作出独立评估。特别是,读者应当阅读所有与产品相关的文件(包括但不限于产品说明书、发售文件或其他类似的或相应的要约或发行文件,视情形而定),并考虑向财务或其他专业顾问寻求意见或进行读者认为需要或适当的独立调查。如读者选择不采取上述措施,读者应谨慎考虑本信息所提及的产品是否适合其自身。
•本信息所包含的信息和意见是从星展银行认为可靠的来源获得,星展银行、其关联公司或附属机构并不因发表及/或分发本信息而为任何特定用途就其充分性、完整性、准确性或及时性作出任何陈述和保证。投资有风险,投资的亏损风险可能是重大的,并可能导致本金亏损。所有的意见和预测均可能会发生变化,而不会另行通知。任何过往的表现、预期、预测、或对于结果的模拟,并不能作为任何投资未来或可能表现的必然指标。星展银行、其关联公司或附属机构并不保证本信息中提及的任何证券的信用评级在任何特定期间内维持有效,亦不保证该等评级将来不会被修改、中止或取消(如有关信用评级机构依其判断认为形势使然)。任何产品的价值和该产品的收益可能会上升也可能会下跌。此外,股票价格是波动的,有时可能会剧烈波动。股票价格可能上涨也可能下跌,并可能变得毫无价值。股票买卖的结果可能是亏损而非盈利。外汇交易有风险。读者应注意汇率的波动可能会导致货币兑换损失。星展银行、其关联公司或附属机构并不就任何因使用或依赖本信息或其内容而产生的或与之相关的任何直接、间接或后果性的损失或损害承担任何责任。
•星展银行、其关联公司或附属机构,其各自的董事及/或员工可能在本信息中所提及的产品中持有头寸或其他利益,并可能就本信息中提及的产品进行交易。星展银行、其关联公司或附属机构可能和产品的提供者有联盟或其他合同安排,以推广或销售其产品。如星展银行的任何关联公司是产品提供者,该关联公司可能会从投资者处收取费用。此外,受制于监管审批,星展银行、其关联公司或附属机构,其各自的董事及/或员工亦可能为(或寻求为)该等服务提供者提供经纪、投资银行和其他银行或金融服务。
•本信息所载的信息并无意分发给在任何司法辖区或国家的任何人士或实体或供其使用(如该等传发或使用违反该等司法辖区或国家的法律或法规)。
相关见解
- 黄金:价值重估03 Oct 2026
- 中国人工智能(AI)硬件:估值调整后更具吸引力02 Oct 2026
- 拉锯战07 Sep 2026
相关见解
- 黄金:价值重估03 Oct 2026
- 中国人工智能(AI)硬件:估值调整后更具吸引力02 Oct 2026
- 拉锯战07 Sep 2026

- 支持IPv6访问 |
- 沪ICP备15020237号-2