


相关见解
- 寻找避风港09 Nov 2026
- CIO洞察2026年第四季20 Oct 2026
- 黄金:价值重估03 Oct 2026
全球主要科技公司的最新业绩进一步印证了人工智能 (AI) 基础设施需求的强劲韧性,同时也显示出市场表现正趋于分化。尽管面临较高的基数,Google Cloud、Azure和AWS的云业务收入增速仍加快,均实现较高的双位数增长。三大云服务商披露的在手订单及商业剩余履约义务(RPO)合计达到1.8万亿美元的新高,资本开支计划仍维持高位,尚未出现普遍削减支出的迹象。支撑AI投资的基本逻辑并未动摇,但市场讨论的焦点已转向现金流化能力。
图1:云业务增长仍然强劲…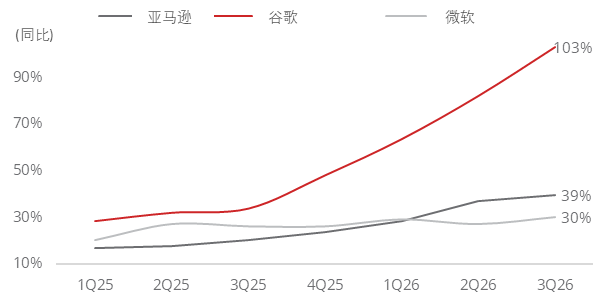
数据来源:各公司、星展集团
图2:...剩余履约义务 (RPO) / 积压订单持续攀升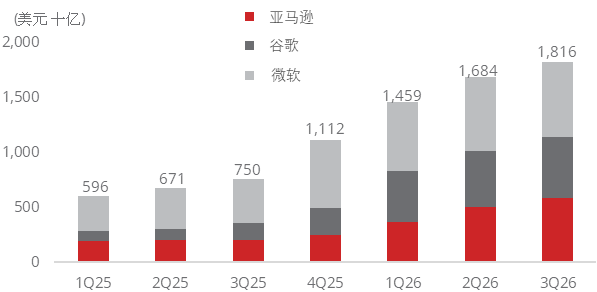
数据来源:各公司、星展集团
图3:2026财年资本支出计划大致维持不变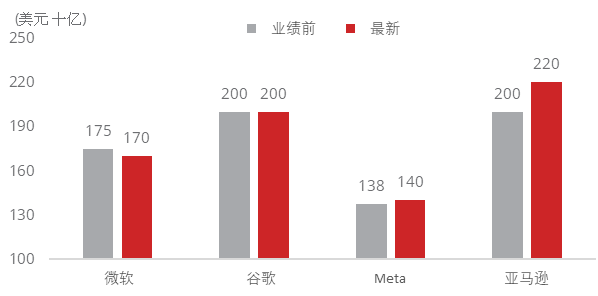
数据來源:各公司、星展集团
超大规模云服务商:仅靠云业务增长已不足以支撑估值。 大规模基础设施建设投入正对自由现金流(FCF)形成压力,并促使相关企业更加依赖外部融资。谷歌和Meta季度自由现金流均转为负值,而亚马逊过去12个月的自由现金流也正趋向负值。相比之下,微软的现金流仍稳健为正,尽管同比下降27%。由于经营现金流不足以覆盖资本开支,超大规模云服务商已开始转向债务和股权市场融资。债券发行显著增加,多家公司削减或暂停股票回购,部分企业也已开始发行股票。即使目前云业务增长依然强劲,这一变化也正日益影响投资者情绪,市场开始重新审视资本成本以及当前融资模式的可持续性。
图4:多数超大规模云服务商的FCF正转向负值...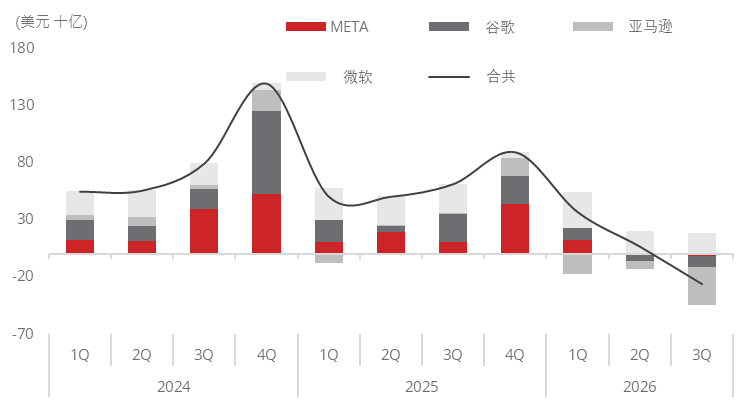
数据來源:各公司、星展集团
图5:...更多公司选择在股权/债券市场融资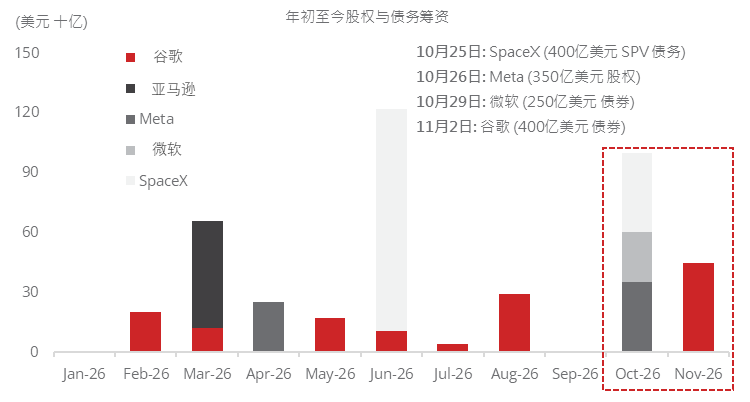
数据來源:各公司、星展集团
因此,市场正开始在关注云业务增长动能的同时,更加重视核心业务的韧性。谷歌的搜索业务增速有所放缓,管理层指出其AI模式的变现水平较低。亚马逊的营收及假日季度销售指引均低于预期,尽管其营业利润率创下历史新高。相比之下,Meta的广告收入在广告展示量和平均广告价格均实现较好增长的推动下大幅上升,但仍不足以完全抵消其高企的资本开支需求。微软的企业软件业务则提供了稳固支撑,商业Microsoft 365席位数持续增长,Copilot采用率加快,有助于延续Azure的增长动能,并为这家超大规模云服务商保持正FCF提供支撑。
图 6:市场预期微软将维持正数FCF,其他大型云巨头于2028年至2029年逐渐回到正值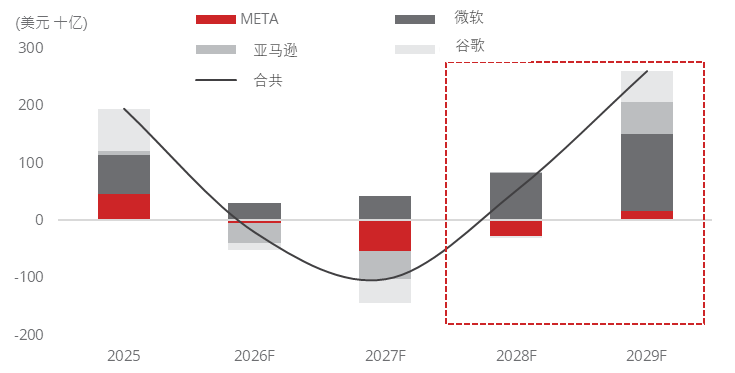
数据來源:彭博、各公司、星展集团
因此,当前并非所有公司的基本面都在同步恶化,而是在投资支出要求日益提高的背景下,各家公司的现金流生成能力呈现不同走势。股价表现也相应反映了这种分化:谷歌(GOOGL US)和Meta(META US)在业绩公布后遭到抛售,而微软(MSFT US)在盘后交易中一度上涨。云业务增长依然重要,但投资者同时也在权衡营收预期、业绩指引,以及基础设施扩张带来的资金投入压力不断上升。
基础设施:需求强劲,回报分化。 基础设施供应商同样呈现出明显的分化。上游AI硬件和半导体企业整体业绩依然稳健,但面对已经高企的市场预期,业绩表现已不再普遍呈现爆发式增长。这使市场开始认为,当前的投资热情以及增长曲线最陡峭的阶段可能暂时接近峰值。不过,背后的根本原因实际上更多在于产能瓶颈,而非需求疲软。
相比之下,电力供应设备及基础设施企业表现突出,市场反应总体更为积极。Vertiv销售实现强劲增长,订单同比增长逾一倍;GE Vernova的增长率接近翻倍,积压订单达到1,970亿美元。管理层上调了营收、调整后息税折旧摊销前利润(EBITDA)率及自由现金流(FCF)指引,其中燃气轮机业务展现出显著的定价能力。电力供应与冷却能力仍是目前最为突出的基础设施瓶颈之一。
图 7:AI硬件与电力设备业者财报摘要
公司 | 营收 | 盈利 | 前瞻指引 | 细节 |
TSMC | 优于预期 | 优于预期 | 优于预期 | •上调2026财年营收指引 |
ASML | 略低于预期 | 优于预期 | 优于预期 | •上调2026财年营收指引 • 2027年至2028年规划产能不足以满足需求 |
Lam Research | 优于预期 | 优于预期 | 优于预期 | • 客户需求能见度延伸至2028年 |
Intel | 不如预期 | 优于预期 | 不如预期 | • PC展望低迷 |
SK Hynix | 优于预期 | 优于预期 | 优于预期 | • HBM4将于第4季超越HBM3E |
KLA | 优于预期 | 优于预期 | 优于预期 | • 2026年第4季指引高于市场预期 |
GE Vernova | 优于预期 | 优于预期 | 优于预期 | • 上调2026财年营收、EBITDA利润率及FCF指引 |
Vertiv | 优于预期 | 优于预期 | 优于预期 | • 上调2026财年营收指引 |
Bloom Energy | 优于预期 | 优于预期 | 优于预期 | • 上调2026财年营收、EBITDA指引 |
数据來源:彭博、各公司、星展集团
盈利:差异化表现的门槛进一步提高。 盈利增长本身仍然强劲,但随着市场对资本开支和盈利的上调幅度较前几个季度明显放缓,盈利增速已开始显现见顶迹象。未来股价表现将取决于营收、盈利质量以及现金流的可持续性。强劲的业绩仍会得到市场认可,但投资者的评判标准正变得更加严格,现金流生成能力、核心业务韧性以及关键瓶颈的可见度正受到更多关注。
图 8:盈利上修幅度趋缓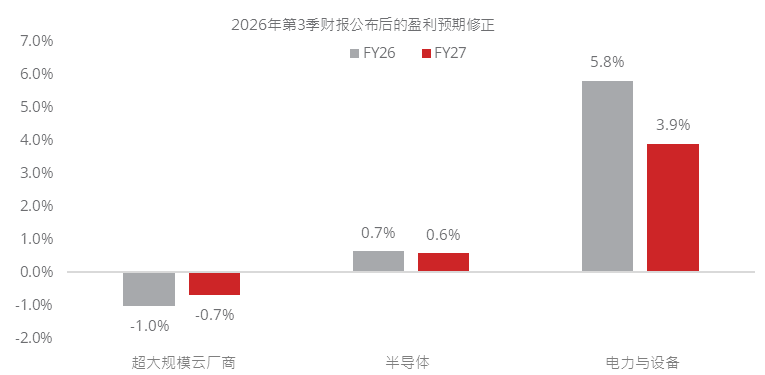
数据來源:彭博、星展集团
注:大型云厂商包括Microsoft、Google、Meta、Amazon;半导体包括Intel、台积电、ASML、Lam Research、KLA、SK Hynix;电力与设备包括Chervon、ExxonMobile、Bloom Energy、Vertiv、GE Vernova
图9:...科技盈利增长率似乎将于2027财年达到高点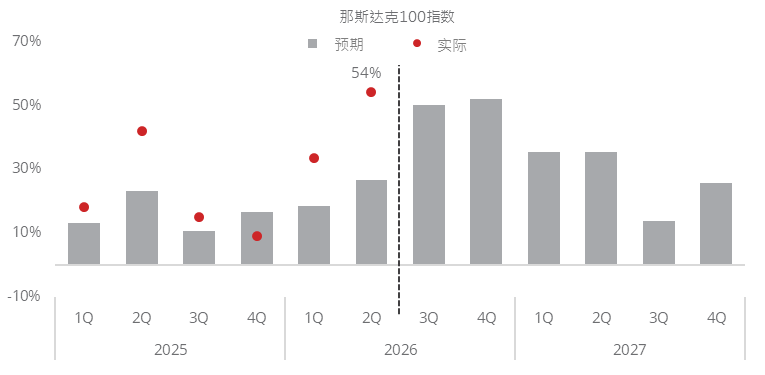
数据來源:彭博、星展集团
最新业绩依然稳健,进一步印证了我们的投资判断,即AI基础设施的底层需求依然强劲,相关资本开支计划也大体保持不变。不过,投资者的筛选标准显然已趋于严格。当前市场不仅关注云业务本身的表现,也同样重视财务纪律以及资本开支的投向与使用效率。在这环境下,投资选择需要更加审慎,但我们建议投资者不必过度担忧短期FCF的压力,而应继续把握长期赢家,以及能够持续受益于AI算力旺盛需求及其所蕴含商业机遇的领域。Anthropic的最新情况就是一个鲜明例证:公司已提交的S-1上市申请文件显示总潜在市场(TAM)高达30-40万亿美元,其年化收入总额(ARR)及变现能力呈现强劲增长势头。
图10:AI运算公司拥有爆发性的市场机会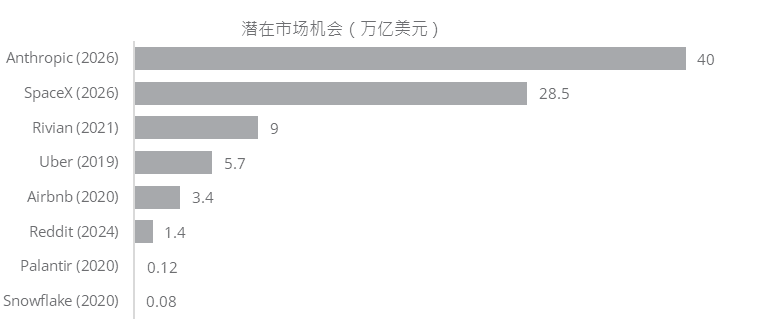
数据来源:彭博、华尔街日报、星展集团
我们仍然偏好优质的超大规模云服务商和科技龙头,这些公司不仅具备清晰的云业务变现路径,其核心业务也具有较强韧性,能够支撑可控的FCF走势。此外,我们亦看好处于最显着供给瓶颈环节的企业,例如“卖铲人”产业链中的电力设备及相关基础设施公司。
•本信息并不构成或形成关于认购或达成任何交易的任何要约、推荐、邀请或招揽,本信息并不意图(亦不许可)向公众作出关于认购或达成任何交易的要约,亦不应被视为如此。本信息无意提供会计、法律或税务意见或投资推荐,也不应被当作该等意见或推荐而加以依赖,读者不应以本信息来代替自己的判断,而应获取独立的法律或财务意见。星展银行及其关联公司或附属机构并不作为顾问行事,亦不就任何财务后果或其他后果承担任何受托人义务或责任。
•本信息并未考虑任何特定人士的特定投资目标、财务状况或特定需求。在进行本信息提及的任何交易或决定购买本信息所提及的任何产品前,读者应采取措施确保其理解该交易并基于读者自身的目标和情况对该交易的适当性作出独立评估。特别是,读者应当阅读所有与产品相关的文件(包括但不限于产品说明书、发售文件或其他类似的或相应的要约或发行文件,视情形而定),并考虑向财务或其他专业顾问寻求意见或进行读者认为需要或适当的独立调查。如读者选择不采取上述措施,读者应谨慎考虑本信息所提及的产品是否适合其自身。
•本信息所包含的信息和意见是从星展银行认为可靠的来源获得,星展银行、其关联公司或附属机构并不因发表及/或分发本信息而为任何特定用途就其充分性、完整性、准确性或及时性作出任何陈述和保证。投资有风险,投资的亏损风险可能是重大的,并可能导致本金亏损。所有的意见和预测均可能会发生变化,而不会另行通知。任何过往的表现、预期、预测、或对于结果的模拟,并不能作为任何投资未来或可能表现的必然指标。星展银行、其关联公司或附属机构并不保证本信息中提及的任何证券的信用评级在任何特定期间内维持有效,亦不保证该等评级将来不会被修改、中止或取消(如有关信用评级机构依其判断认为形势使然)。任何产品的价值和该产品的收益可能会上升也可能会下跌。此外,股票价格是波动的,有时可能会剧烈波动。股票价格可能上涨也可能下跌,并可能变得毫无价值。股票买卖的结果可能是亏损而非盈利。外汇交易有风险。读者应注意汇率的波动可能会导致货币兑换损失。星展银行、其关联公司或附属机构并不就任何因使用或依赖本信息或其内容而产生的或与之相关的任何直接、间接或后果性的损失或损害承担任何责任。
•星展银行、其关联公司或附属机构,其各自的董事及/或员工可能在本信息中所提及的产品中持有头寸或其他利益,并可能就本信息中提及的产品进行交易。星展银行、其关联公司或附属机构可能和产品的提供者有联盟或其他合同安排,以推广或销售其产品。如星展银行的任何关联公司是产品提供者,该关联公司可能会从投资者处收取费用。此外,受制于监管审批,星展银行、其关联公司或附属机构,其各自的董事及/或员工亦可能为(或寻求为)该等服务提供者提供经纪、投资银行和其他银行或金融服务。
•本信息所载的信息并无意分发给在任何司法辖区或国家的任何人士或实体或供其使用(如该等传发或使用违反该等司法辖区或国家的法律或法规)。
相关见解
- 寻找避风港09 Nov 2026
- CIO洞察2026年第四季20 Oct 2026
- 黄金:价值重估03 Oct 2026
相关见解
- 寻找避风港09 Nov 2026
- CIO洞察2026年第四季20 Oct 2026
- 黄金:价值重估03 Oct 2026

- 支持IPv6访问 |
- 沪ICP备15020237号-2